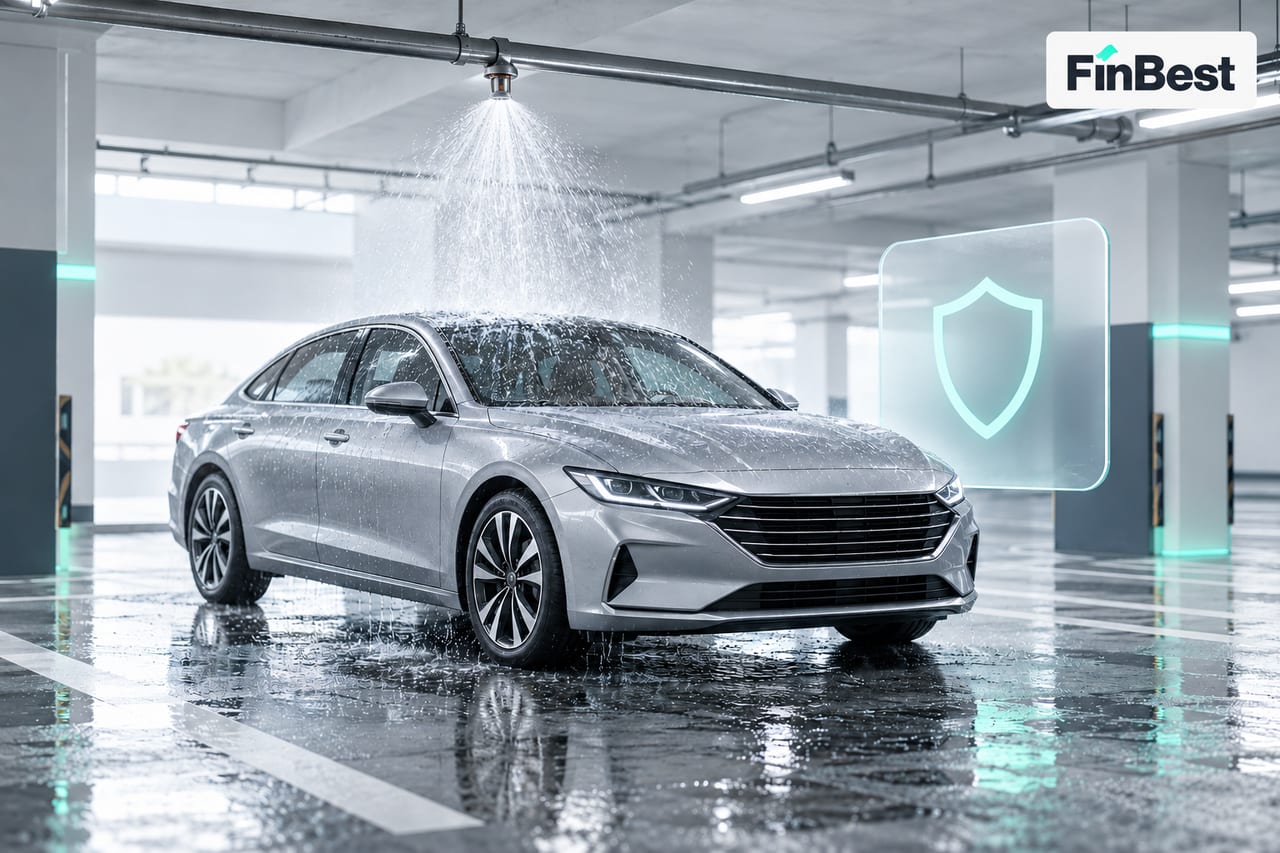
Якщо ви вибираєте повне КАСКО, перевірте, чи передбачений захист від аварій інженерних мереж та впливу рідин. Якщо пошкодження вже сталося, головне — забезпечити безпеку, повідомити страховика та зафіксувати не лише стан машини, а й джерело витоку.
Чи покриває КАСКО пошкодження від системи пожежогасіння
Виплата можлива, якщо подія відповідає застрахованому ризику й на неї не поширюються винятки договору.
Назва «повне КАСКО» не означає страхування від усіх можливих пошкоджень.
Важливо розрізняти три ситуації:
Ситуація |
Що потрібно перевірити |
|---|---|
Через несправність труби або обладнання стався витік |
Чи охоплює договір аварії мереж і чи належить до них система пожежогасіння |
Система спрацювала без пожежі |
Чи застраховані випадкове спрацювання, вплив рідин або інші випадкові зовнішні події |
Авто залило під час гасіння справжньої пожежі |
Чи входять пошкодження від заходів пожежогасіння до покриття ризику «пожежа» |
Якщо договір згадує лише воду, не можна автоматично вважати застрахованими пошкодження від піни чи порошку. Так само аварія обладнання в будівлі не стає стихійним лихом лише тому, що автомобіль опинився у воді.
Що робити одразу після пошкодження: покроковий алгоритм?
1. Переконайтеся, що до автомобіля безпечно підходити
За наявності вогню, диму або загрози ураження струмом залиште небезпечну зону та викличте відповідні служби. Не намагайтеся самостійно перекривати чи ремонтувати обладнання пожежогасіння.
Якщо вода потрапила в салон, підкапотний простір або до електричних компонентів, не запускайте автомобіль для перевірки. Подальші дії погодьте зі страховиком і технічним фахівцем.
2. Повідомте страховика
Зверніться за номером із договору одразу після виявлення пошкоджень. Назвіть адресу, час і відомі обставини. Причину, яку ще не встановили, не потрібно вигадувати.
Запитайте, які документи потрібні, чи необхідний виїзд представника, як організувати огляд та чи можна переміщувати машину. Збережіть номер звернення, листування й погодження.
3. Зробіть фото та відео
Зафіксуйте:
- автомобіль повністю та його розташування на паркомісці;
- трубу, зрошувач або інше видиме джерело витоку;
- сліди води, піни чи порошку на кузові та всередині;
- видимі пошкодження;
- номер паркомісця й загальний вигляд ділянки паркінгу.
Потрібно показати зв’язок між аварією системи та пошкодженням автомобіля. Фотографії мокрого салону без знімків джерела витоку можуть виявитися недостатніми для встановлення обставин.
4. Зареєструйте подію в адміністрації паркінгу
Попросіть скласти акт із датою, часом, місцем, даними автомобіля та описом події. У документі варто зазначити, звідки надходила речовина, які наслідки виявлено та хто був присутній.
Якщо причина невідома, доречне формулювання: «Причина витоку встановлюється». Висновок про несправність має надати відповідний технічний фахівець.
Окремо письмово попросіть зберегти записи камер за потрібний проміжок часу. Видача копії відео може потребувати додаткового погодження, але прохання про збереження допоможе уникнути втрати запису через автоматичне перезаписування.
5. Погодьте евакуацію, сушіння та огляд
Не починайте повний ремонт до огляду або погодження зі страховиком. Водночас залишати мокрий салон без необхідних заходів також не варто.
Уточніть, які невідкладні роботи дозволені: евакуація, видалення води, сушіння чи очищення від вогнегасної речовини. Якщо зволікання загрожує збільшенням шкоди й довелося діяти терміново, збережіть докази необхідності робіт, фотографії та платіжні документи.
Які документи допоможуть отримати відшкодування?
Обов’язковий перелік визначається договором. Залежно від обставин можуть знадобитися:
Документи |
Для чого потрібні |
|---|---|
Заява, документи на авто та заявника |
Для оформлення звернення |
Акт адміністрації паркінгу |
Для підтвердження місця й обставин події |
Акт технічної служби |
Для встановлення джерела та причини витоку |
Фото, відео, контакти свідків |
Для підтвердження фактичних обставин |
Документи ДСНС, якщо служба залучалася |
Для підтвердження обставин пожежі |
Висновок діагностики та кошторис |
Для визначення пошкоджень і вартості відновлення |
Рахунки, чеки й акти робіт |
Для підтвердження витрат |
Це практичний перелік, а не однаковий для всіх законодавчий обов’язок. Якщо страховик просить додатковий документ, уточніть, що саме він має підтверджувати та яким пунктом договору передбачений.
Хто має платити: страхова компанія чи відповідальний за паркінг?
За наявності покриття ви можете звернутися за КАСКО. Окремо можна вимагати відшкодування від особи, відповідальної за шкоду.
Не варто автоматично вважати винним власника будівлі або охоронця. За експлуатацію паркінгу, утримання трубопроводів і технічне обслуговування системи можуть відповідати різні організації. Потрібно встановити причину аварії та обов’язки кожної з них.
За статтею 1166 Цивільного кодексу України майнову шкоду за загальним правилом відшкодовує особа, яка її завдала. Для вимоги важливі докази пошкодження, його причини та розміру збитків. Сам факт платного паркування ще не визначає, хто відповідатиме за конкретну аварію.
Після виплати за КАСКО право вимоги до відповідальної особи переходить до страховика в межах його фактичних витрат. Власник може окремо порушувати питання про компенсацію франшизи та іншої невідшкодованої шкоди за наявності правових підстав. Отримати подвійну компенсацію за той самий збиток не можна.
Важливі нюанси, на які слід звернути увагу
- Приховані пошкодження потрібно додатково фіксувати. Якщо після первинного огляду виявили несправність електроніки або воду під обшивкою, повідомте страховика й погодьте додатковий огляд. Попросіть СТО пояснити технічний зв’язок несправності із залиттям.
- Евакуацію та сушіння можуть оплачувати за окремими умовами. Перевірте ліміти, порядок погодження та вимоги до документів.
- Франшиза може залишитися вашим витратним зобов’язанням за КАСКО. Її розмір і порядок застосування зазначають у договорі. Докладніше — у матеріалі, що таке франшиза.
- Не підписуйте поспіхом документ «претензій не маю». Приховані пошкодження можуть виявитися пізніше, а відмова від вимог — ускладнити подальше відшкодування.
Строки розгляду документів і виплати потрібно перевіряти в договорі КАСКО. Єдиного строку для всіх таких програм немає.
Що робити, якщо страховик відмовив?
Попросіть письмове рішення з поясненням причин і посиланнями на конкретні положення договору. Далі перевірте, що саме стало підставою: відсутність покриття, виняток, недостатні докази чи порушення порядку повідомлення.
Якщо не погоджуєтеся, подайте письмову скаргу страховику та додайте докази. За можливого порушення прав споживача можна звернутися до Національного банку України. Спір про право на виплату або її розмір може потребувати судового вирішення. НБУ рекомендує починати зі звернення до керівництва страхової компанії.
Відмова за КАСКО сама собою не позбавляє права вимагати компенсацію від особи, відповідальної за пошкодження автомобіля.
Джерела:
- Закон України «Про страхування» № 1909-IX.
- Цивільний кодекс України, статті 1166 та 993.
- Матеріали НБУ щодо захисту прав споживачів фінансових послуг.
FAQ
Чи можна отримати виплату, якщо пожежі не було?
Так, якщо договір охоплює відповідну причину пошкодження — наприклад, аварію мереж або випадковий зовнішній вплив. Самої наявності ризику «пожежа» може бути недостатньо.
Що робити, якщо адміністрація відмовляється складати акт?
Зафіксуйте обставини самостійно, зберіть контакти свідків і надішліть адміністрації письмове звернення. Повідомте страховика про відмову та уточніть, якими іншими доказами можна підтвердити подію.
Чи потрібно спочатку встановити винного, а потім звертатися за КАСКО?
Повідомляти страховика потрібно в передбачений договором строк, не чекаючи завершення з’ясування причин. Чи потрібні додаткові документи про відповідальну особу для рішення про виплату, залежить від умов договору та обставин.
Чи компенсують лише очищення, якщо автомобіль не зламався?
Не обов’язково. Потрібно перевірити, чи вважаються такі наслідки застрахованою шкодою та чи передбачене відшкодування необхідного очищення. Сам факт забруднення не гарантує виплати.
Чи можна вимагати компенсацію без КАСКО?
Так, від особи, відповідальної за шкоду. Для цього потрібно підтвердити обставини аварії, зв’язок із пошкодженнями автомобіля та вартість відновлення.