Пішоходу не потрібно мати власний поліс ОСЦПВ. Він звертається до страховика, який застрахував відповідальність за автомобіль, під час використання якого завдано шкоди. У передбачених законом випадках виплату здійснює Моторне (транспортне) страхове бюро України — МТСБУ.
Ліміти страхових виплат
Для чинного перехідного етапу Закон України № 3720-IX передбачає такі страхові суми:
Вид шкоди |
На одного потерпілого |
На одну ДТП незалежно від кількості потерпілих |
|---|---|---|
Життю та здоров’ю |
500 000 грн |
5 000 000 грн |
Майну |
250 000 грн |
1 250 000 грн |
Закон передбачає подальше підвищення страхових сум, зокрема залежно від припинення або скасування воєнного стану. Тому для конкретної пригоди потрібно перевіряти застосовні норми та поліс, чинний на дату ДТП.
Ліміт — це максимальна межа відповідальності страховика, а не гарантована сума компенсації. Виплату визначають за встановленою шкодою та законодавчими правилами розрахунку.
У межах ліміту за шкоду здоров’ю враховують сукупність відповідних виплат одній людині: лікування, втрачений дохід та інші передбачені законом складові. Окремого повного ліміту для кожної з них немає. Майнове покриття розраховують самостійно: його залишок не можна перенести на лікування.
Що саме відшкодовує страхова компанія пішоходу
Потерпілий може заявити кілька вимог одночасно. Важливо розмежувати їх, оскільки витрати на лікування, втрата доходу та пошкоджені речі підтверджуються різними документами.
Лікування та реабілітація
За статтею 21 Закону № 3720-IX відшкодовуються необхідні витрати, пов’язані з:
- доправленням до закладу охорони здоров’я, розміщенням та утриманням у ньому;
- діагностикою, лікуванням і придбанням лікарських засобів;
- протезуванням та реабілітацією;
- спеціальним медичним і постійним стороннім доглядом.
Необхідність допомоги підтверджує заклад охорони здоров’я, а її вартість — розрахункові документи. Наприклад, призначення лікаря обґрунтовує потребу в препараті, а аптечний чек засвідчує витрачену суму.
Витрати на лікування за кордоном потребують попереднього узгодження зі страховиком або МТСБУ. Лікування захворювань і станів, які не є наслідком ДТП, до цієї компенсації не належить.
Якщо документи про розмір витрат відсутні або підтверджена сума менша за законодавчий мінімум, застосовують мінімальну виплату: 1/30 мінімальної місячної заробітної плати на дату ДТП за кожний день лікування або тимчасової непрацездатності, але не більше ніж за 120 днів.
При цьому факт ушкодження здоров’я та тривалість лікування потрібно підтвердити. Обмеження у 120 днів стосується розрахунку мінімальної виплати, а не універсальної тривалості покриття всіх медичних витрат.
Втрачений дохід
Якщо через травму пішохід тимчасово не міг працювати, закон передбачає окреме відшкодування.
Статус потерпілого |
Основа розрахунку |
|---|---|
Найманий працівник |
Неотримана середня заробітна плата за підтверджений період непрацездатності |
ФОП або особа, яка забезпечує себе роботою самостійно |
Втрачений дохід, визначений за правилами Цивільного кодексу |
Непрацююча повнолітня особа |
1/30 мінімальної місячної заробітної плати на дату ДТП за кожний підтверджений день непрацездатності |
Відсутність офіційної роботи не позбавляє повнолітню людину права на виплату за цим правилом. Водночас для ФОП очікуваний прибуток від майбутніх замовлень або загальна сума надходжень на рахунок не є готовим розрахунком компенсації.
Стійка втрата працездатності
Якщо травма спричинила стійку втрату чи зменшення працездатності, передбачине відшкодування втраченого заробітку або доходу. Визначальними є встановлений ступінь втрати працездатності та інші передбачені законом обставини.
До виплати можуть також включатися витрати на пристосування житла, робочого місця або транспортного засобу до нових потреб потерпілого — у порядку, визначеному законодавством.
Моральна шкода
При ушкодженні здоров’я моральна шкода за ОСЦПВ становить 10 відсотків виплати за лікування та/або втрату працездатності.
Наприклад, якщо відповідні виплати становлять разом 80 000 грн, компенсація моральної шкоди за цією формулою — 8 000 грн. Це не 10 відсотків максимального страхового ліміту. Вимогу про більшу компенсацію до відповідальної особи потрібно обґрунтовувати окремо, враховуючи вже отримані кошти.
Пошкоджені речі
Відшкодування може охоплювати телефон, одяг, сумку та інше майно пішохода, яке не належить до законодавчих винятків. Потрібно підтвердити належність речі потерпілому, її пошкодження саме через ДТП та розмір матеріального збитку.
Виплата не обов’язково дорівнюватиме вартості нового аналогічного товару. Розмір шкоди визначають за правилами оцінки майна або шляхом погодження у встановленому законом порядку.
Виплати в разі смерті пішохода
У цьому випадку передбачено виплати у зв’язку з втратою годувальника, моральною шкодою визначеним законом особам, витратами на поховання та спорудження надгробного пам’ятника.
Коло отримувачів залежить від виду компенсації. Самого факту спорідненості недостатньо для будь-якої виплати: наприклад, право на відшкодування через втрату годувальника визначають з урахуванням статті 1200 Цивільного кодексу.
Що робити при ДТП із пішоходом
Першочергові дії — допомога потерпілому та належна фіксація пригоди.
- Викликати екстрену медичну допомогу та поліцію. За наявності травми або підозри на неї європротокол не застосовується.
- За можливості зберегти докази. Корисними можуть бути фото розташування автомобіля, дорожніх знаків, розмітки, пошкоджених речей, контакти свідків і записи камер.
- Отримати дані водія, автомобіля та страховика. За державним номером можна перевірити автоцивілку на дату ДТП через базу МТСБУ. Це допоможе встановити чинність поліса та визначити компанію для звернення.
- Забезпечити медичне документування. У документах мають бути відображені травми, обстеження, лікування та їхній зв’язок із пригодою.
- Повідомити страховика та подати заяву про виплату. Повідомлення про аварію не замінює заяви з вимогами про відшкодування.
- Зберегти пошкоджені речі для огляду. До погодження зі страховиком не варто ремонтувати або утилізувати майно.
Причетний водій зобов’язаний повідомити страховика про ДТП не пізніше трьох робочих днів. Якщо виконати обов’язок завадили поважні причини, їх потрібно документально підтвердити.
Якщо потерпілого госпіталізовано, дані автомобіля та учасників можна уточнювати через матеріали провадження. Звернення від його імені здійснює законний або належно уповноважений представник.
Необхідні документи для подання заяви
Пакет документів залежить від змісту вимог.
Призначення |
Основні документи |
|---|---|
Ідентифікація заявника |
Документ, що посвідчує особу, РНОКПП за його наявності, контактні дані та платіжні реквізити |
Підтвердження лікування |
Медичні виписки, призначення, документи про тривалість лікування, чеки й інші підтвердження витрат за наявності |
Відшкодування втраченого доходу |
Документи про непрацездатність, заробітну плату або підприємницький дохід |
Стійка втрата працездатності |
Документи про встановлений ступінь втрати працездатності та дані для розрахунку |
Компенсація за майно |
Документи про право власності, обставини пошкодження та розмір збитку |
Звернення представника |
Підтвердження повноважень або статусу законного представника |
Виплати через смерть потерпілого |
Свідоцтво про смерть та документи, що підтверджують право на відповідний вид відшкодування |
Залежно від обставин потрібні передбачені законом матеріали поліції, процесуальні рішення, експертні висновки або судове рішення. Обвинувальний вирок не є універсально обов’язковою передумовою будь-якої страхової виплати.
Судово-медичний висновок і документи про оплату мають різне призначення. Експертиза допомагає встановити характер, тяжкість і причинний зв’язок ушкоджень, а чеки та рахунки — вартість допомоги. Один вид доказів не замінює іншого.
У заяві необхідно зазначити вже отримане відшкодування від водія або інших осіб. Копії документів і підтвердження їх отримання страховиком потрібно зберігати.
Строки розгляду та виплати
Для отримання коштів важливо розмежовувати строки звернення, прийняття рішення та перерахування виплати.
Етап |
Загальне правило |
|---|---|
Подання заяви щодо майна |
Протягом одного року з дня ДТП |
Подання заяви щодо життя та здоров’я |
Протягом трьох років із дня ДТП |
Прийняття рішення |
До 60 календарних днів із дня отримання заяви та всіх необхідних документів |
Проведення передбачених законом експертиз або досліджень |
Строк може бути продовжено до 90 календарних днів |
Перерахування коштів |
Протягом трьох робочих днів із дня направлення повідомлення про рішення щодо виплати |
Закон установлює підстави зупинення перебігу строків, зокрема через відсутні документи або судовий розгляд за визначених умов. Тому обіцянка отримати кошти «через 60 днів після аварії» не враховує всіх правових обставин.
Якщо пішохід одночасно травмувався та пошкодив телефон, трирічний строк щодо здоров’я не продовжує однорічного строку щодо майна. Ці строки також не слід ототожнювати з позовною давністю чи строком подання цивільного позову в кримінальному провадженні.
Можливі перевищення лімітів
Страхового покриття може не вистачити через складне лікування, тривалу реабілітацію, протезування, значну втрату доходу або потребу в постійному догляді. За великої кількості потерпілих значення має також загальний ліміт на одну пригоду.
Умовний приклад: належне відшкодування шкоди здоров’ю одного пішохода визначено в сумі 680 000 грн. Якщо застосовний ліміт становить 500 000 грн і страховик повністю виконав свій обов’язок, непокритими залишаються 180 000 грн. Пошкоджений телефон розглядають окремо — у межах майнового покриття.
Майбутні потреби також вимагають доказів. Прогнозовані витрати на реабілітацію або догляд потрібно обґрунтовувати медичними документами й розрахунком, а не лише припущенням потерпілого.
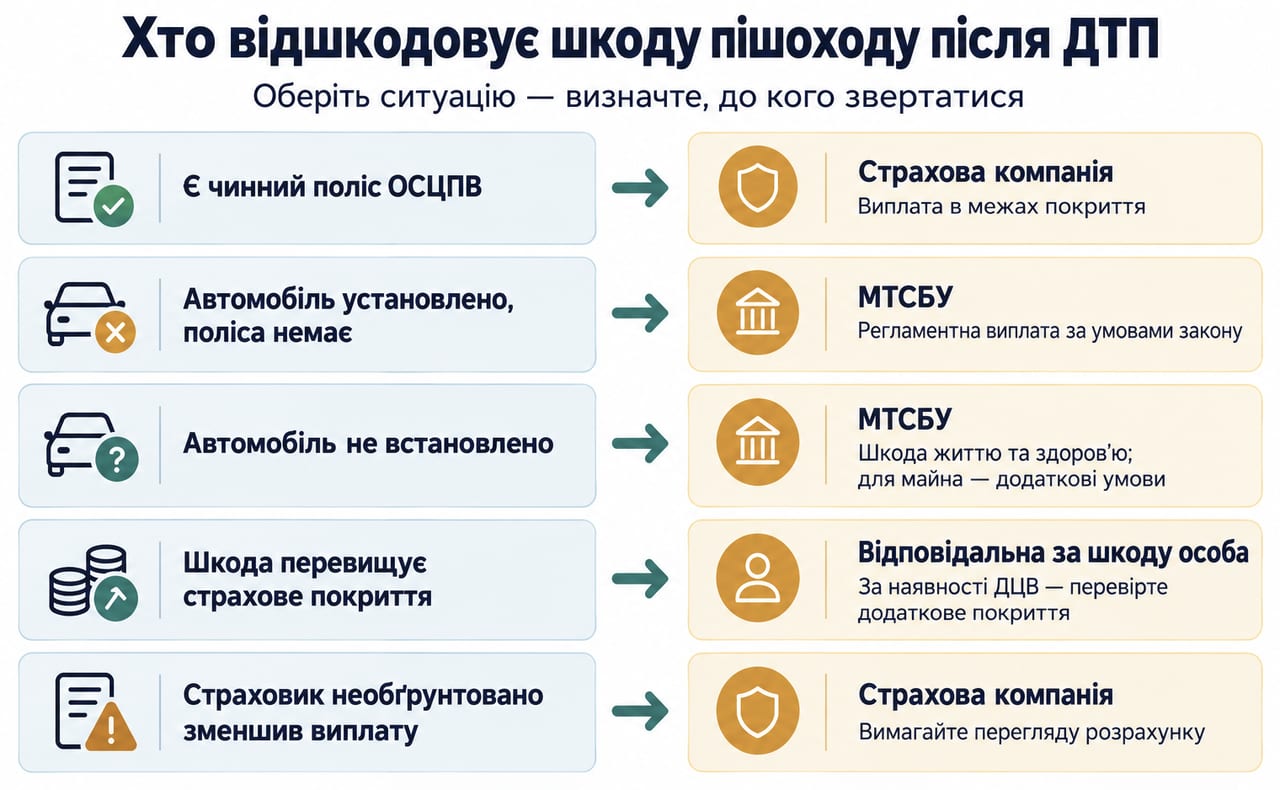
Хто має доплатити різницю: страховик чи винуватець
Адресат вимоги залежить від причини нестачі коштів. Законне обмеження страхового покриття та необґрунтоване зменшення виплати — різні ситуації.
Причина |
До кого може бути заявлена вимога |
|---|---|
Страховик не врахував підтверджені витрати, які входять до покриття |
До страховика — щодо недоплаченої суми |
Належне відшкодування перевищує страховий ліміт |
До особи, яка відповідає за шкоду, — щодо перевищення |
Вимога законно не охоплюється ОСЦПВ |
До відповідальної особи, якщо для цього існує цивільно-правова підстава |
Є додатковий договір страхування відповідальності |
До відповідного страховика за умовами договору |
Стаття 1194 Цивільного кодексу передбачає обов’язок особи, яка застрахувала свою відповідальність, відшкодувати різницю, якщо страхової виплати недостатньо для повного покриття шкоди. Водночас необґрунтовану недоплату страховика не можна автоматично перекладати на водія.
Належним відповідачем не завжди є безпосередньо водій. Значення мають законні підстави володіння автомобілем та обставини його використання. Наприклад, якщо працівник завдав шкоди під час виконання трудових обов’язків, потрібно оцінити підстави відповідальності роботодавця.
Що вказати у позові
Позов має містити конкретні вимоги: яку суму, з кого та на якій підставі просить стягнути потерпілий.
У ньому потрібно викласти:
- Обставини ДТП: дату, місце, учасників, отримані ушкодження та пошкоджене майно.
- Підстави відповідальності кожного відповідача: страховий обов’язок, володіння автомобілем, трудові відносини або інші юридично значущі обставини.
- Розрахунок вимог: окремо лікування, втрачений дохід, майнові збитки та моральну шкоду.
- Уже отримані кошти: страхову виплату, добровільне відшкодування та залишок заборгованості.
- Докази: медичні документи, висновки експертів, підтвердження доходу й витрат, рішення та листування зі страховиком.
- Вимоги до кожного відповідача: конкретні суми та обраний спосіб захисту.
- Інші процесуальні відомості й додатки, зокрема щодо судових витрат, доказів та електронних кабінетів у застосовних випадках.
Для обґрунтування моральної шкоди доцільно описати індивідуальні наслідки травми: тривалість болю, обмеження пересування, потребу в допомозі, порушення звичного способу життя.
Без окремої правової підстави не варто вимагати солідарного стягнення всієї суми зі страховика та водія: обсяг їхніх зобов’язань може відрізнятися.
За наявності кримінального провадження цивільний позов можна подати в його межах до початку судового розгляду за правилами КПК України. Процесуальний шлях і склад відповідачів визначають з урахуванням матеріалів справи.
Обмеження та виключення в покритті ОСЦПВ
Страховик не зобов’язаний оплачувати будь-яку заявлену потерпілим втрату. Суттєвими для пішохода є такі обмеження:
- витрати на лікування повинні стосуватися наслідків ДТП;
- гроші, документи, коштовності, біжутерія та інші прямо визначені законом категорії майна виключені з покриття;
- упущена вигода не відшкодовується за ОСЦПВ; її потрібно відрізняти від спеціально передбаченої компенсації через втрату працездатності;
- умисні дії потерпілого, спрямовані на настання ДТП, можуть бути підставою для відмови з урахуванням законодавчих винятків;
- пропуск строку звернення без документально підтверджених поважних причин створює ризик відмови;
- невиконання потерпілим обов’язків має значення, якщо через це неможливо встановити факт пригоди, її обставини або розмір шкоди.
Страховик не має права довільно встановлювати додаткові підстави відмови, яких немає в законі.
Якщо пішохід порушив правила
Порушення ПДР пішоходом не означає автоматичної втрати права на відшкодування.
Груба необережність потерпілого за певних умов може вплинути на розмір компенсації. Водночас закон установлює винятки, зокрема щодо необхідних додаткових витрат на лікування. Відсутність вини водія або закриття кримінального провадження щодо нього самі по собі не усувають права потерпілого на відшкодування.
Стан сп’яніння водія або залишення ним місця ДТП також не слід автоматично прирівнювати до втрати пішоходом права на виплату. Потрібно розмежовувати компенсацію потерпілому та можливу подальшу зворотну вимогу страховика.
Альтернативні та додаткові способи захисту для пішоходів
Регламентна виплата МТСБУ
Якщо встановлений автомобіль не мав чинного ОСЦПВ, пішохід звертається по відшкодування до МТСБУ. Загальний порядок дій, якщо винуватець ДТП не має автоцивілки, розглянуто в окремому матеріалі. Для пішохода важлива відмінність: процедура прямого врегулювання через власного страховика ОСЦПВ до його вимог не застосовується.
Якщо автомобіль не встановлено, передбачене відшкодування шкоди життю та здоров’ю. Майнові збитки в такій ситуації компенсуються за спеціальної умови: стійкої втрати чи зменшення працездатності або смерті потерпілого.
Добровільне особисте страхування
Страхування від нещасних випадків може передбачати окрему виплату за травму, інвалідність або смерть. Добровільне медичне страхування — організацію чи оплату допомоги відповідно до умов договору.
Потрібно враховувати характер компенсації: фіксована сума за травму та відшкодування конкретного медичного рахунку мають різні правила. Можливість поєднання з іншими виплатами визначають за законом і договором.
Додаткове страхування відповідальності водія
Якщо відповідальність водія додатково застрахована, відповідний договір може покривати частину шкоди понад ОСЦПВ. Механізм такого захисту пояснює матеріал про додаткове страхування цивільної відповідальності — ДЦВ.
Для вимоги пішохода потрібно окремо перевірити, чи охоплює конкретний договір шкоду життю та здоров’ю, які встановлено ліміти й винятки. Самої наявності ДЦВ недостатньо для гарантії доплати.
Добровільну компенсацію від відповідальної особи варто оформляти письмово із зазначенням суми та призначення платежу. Розписка про повну відсутність претензій до встановлення всіх наслідків травми може ускладнити подальші вимоги. Уже отримані кошти необхідно враховувати, щоб одна й та сама шкода не відшкодовувалася двічі.