Якщо автомобіль пошкоджено безпосередньо внаслідок ракетного удару, обстрілу, падіння уламків або іншої події, пов’язаної з війною, звичайний поліс ОСЦПВ не призначений для відшкодування збитків власнику цього автомобіля. Для захисту власного транспортного засобу від таких ризиків використовують окремі страхові продукти.
Що покриває ОСЦПВ
За договором обов’язкового страхування цивільно-правової відповідальності страховик відшкодовує шкоду, заподіяну потерпілим унаслідок дорожньо-транспортної пригоди під час використання застрахованого автомобіля. Йдеться, зокрема, про шкоду життю та здоров’ю людей або майну потерпілих. Такий підхід прямо визначений Законом України «Про обов’язкове страхування цивільно-правової відповідальності власників наземних транспортних засобів».
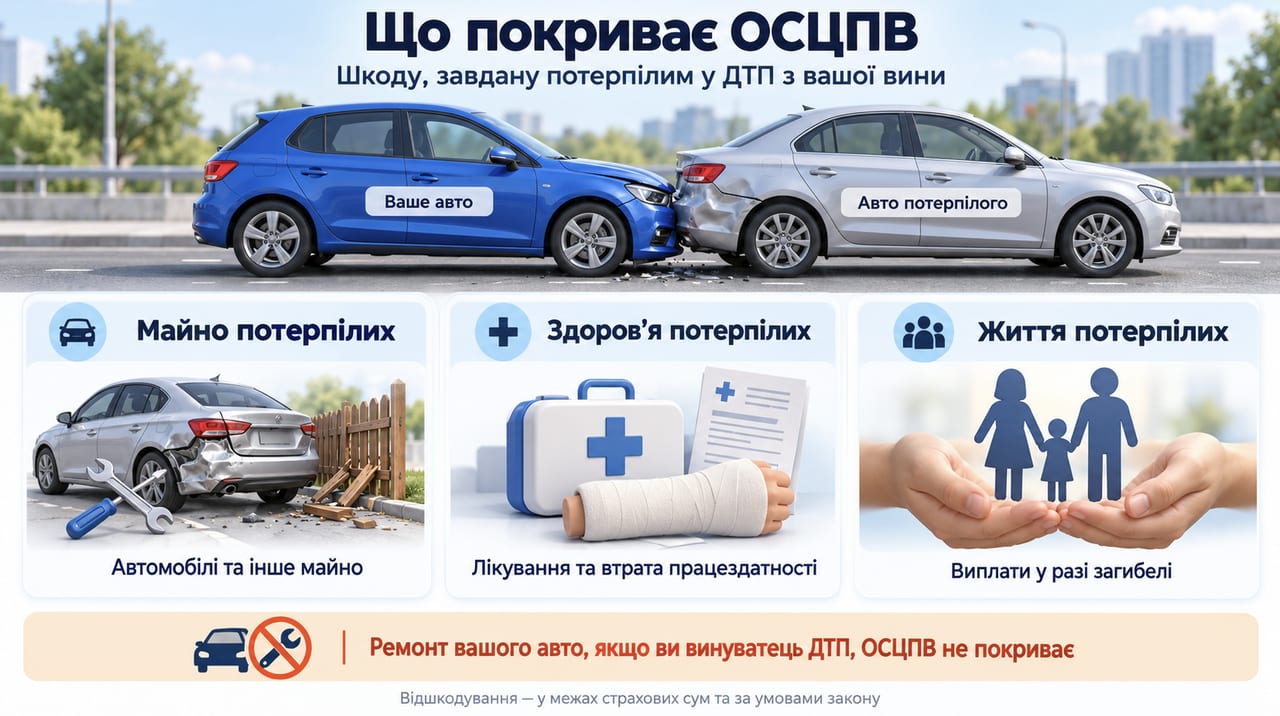
Тобто ОСЦПВ пов’язане насамперед із відповідальністю водія, а не з будь-яким пошкодженням його автомобіля.
Якщо потрібно саме оформити автоцивілку, під час вибору поліса варто враховувати його призначення: він необхідний для покриття відповідальності перед третіми особами у випадках, передбачених законом.
ОСЦПВ: пошкодження авто ракетою
Відповідь однозначна — ні, якщо автомобіль пошкоджено безпосередньо через війну, а подія не є ДТП.
Закон прямо відносить до випадків, за якими страхова виплата не здійснюється, шкоду, заподіяну внаслідок війни або збройного конфлікту, воєнних дій чи терористичного акту, якщо така шкода не пов’язана з дорожньо-транспортною пригодою.
Якщо уламок ракети пошкодив припаркований автомобіль, ракета безпосередньо влучила в транспортний засіб або автомобіль постраждав від вибухової хвилі внаслідок обстрілу, ОСЦПВ не є страховим покриттям для такого збитку.
Чим ОСЦПВ відрізняється від страхування власного автомобіля?
Основна різниця полягає в тому, чий збиток покриває страховий захист.
ОСЦПВ покликане компенсувати шкоду потерпілим, за яку відповідальність несе водій застрахованого автомобіля. Наприклад, якщо водій спричинив ДТП і пошкодив автомобіль іншої особи, за наявності передбачених законом умов збитки потерпілого можуть відшкодовуватися в межах страхового покриття ОСЦПВ. Закон окремо визначає порядок виплати за пошкодження або знищення транспортного засобу потерпілої особи.
Захист власного автомобіля — це інше завдання. Воно може передбачати покриття ризиків, які не належать до стандартного покриття відповідальності водія. Зокрема, для воєнних подій використовуються спеціальні страхові продукти.
Матеріали про те, що покриває автоцивілка важливо читати саме в контексті відповідальності перед третіми особами, а не як перелік усіх можливих причин пошкодження власного автомобіля.
Який захист потрібен від воєнних ризиків?
Якщо власник хоче захистити саме свій автомобіль від наслідків воєнних подій, потрібно перевіряти умови відповідного договору страхування та перелік ризиків, які він охоплює.
Зокрема, окремий продукт може передбачати страхування авто від воєнних ризиків. Важливо не ототожнювати такий захист з ОСЦПВ: це різні за призначенням види страхування.
Перед укладенням договору потрібно перевірити, які саме події визнаються страховими, на які території поширюється покриття, які є винятки та який порядок дій після пошкодження автомобіля. Остаточний обсяг захисту визначається умовами конкретного договору.
Чи можна отримати виплату за ОСЦПВ, якщо воєнні дії спричинили ДТП?
Сам факт того, що ДТП сталася під час війни, ще не означає автоматичної відмови в застосуванні ОСЦПВ. Важливо розмежовувати пошкодження автомобіля безпосередньо внаслідок воєнної події та шкоду, заподіяну в ДТП.
Наприклад, якщо автомобіль пошкоджено безпосередньо уламками після ракетного удару, це не перетворює подію на ДТП і не створює підстав для виплати за ОСЦПВ щодо власного автомобіля.
Якщо ж у конкретній ситуації відбулося ДТП за участю транспортних засобів і виникла цивільно-правова відповідальність одного з водіїв, страховий випадок за ОСЦПВ потрібно оцінювати з урахуванням усіх обставин та положень договору і закону.
Автоцивілка не покриває пряме воєнне пошкодження власного автомобіля. Її основне призначення — захист цивільно-правової відповідальності водія перед потерпілими внаслідок ДТП.
Для захисту власного автомобіля від ракетних ударів, уламків та інших передбачених договором воєнних ризиків необхідно розглядати окреме страхове покриття, а не ОСЦПВ.