Воєнний стан не скасовує вимог до водіїв. Якщо автомобіль бере участь у дорожньому русі, його власнику потрібно мати чинний поліс ОСЦПВ. Оформити автоцивілку онлайн можна й під час війни: договір укладається дистанційно, а його чинність перевіряється в централізованій базі МТСБУ.
Яка страховка діє під час війни
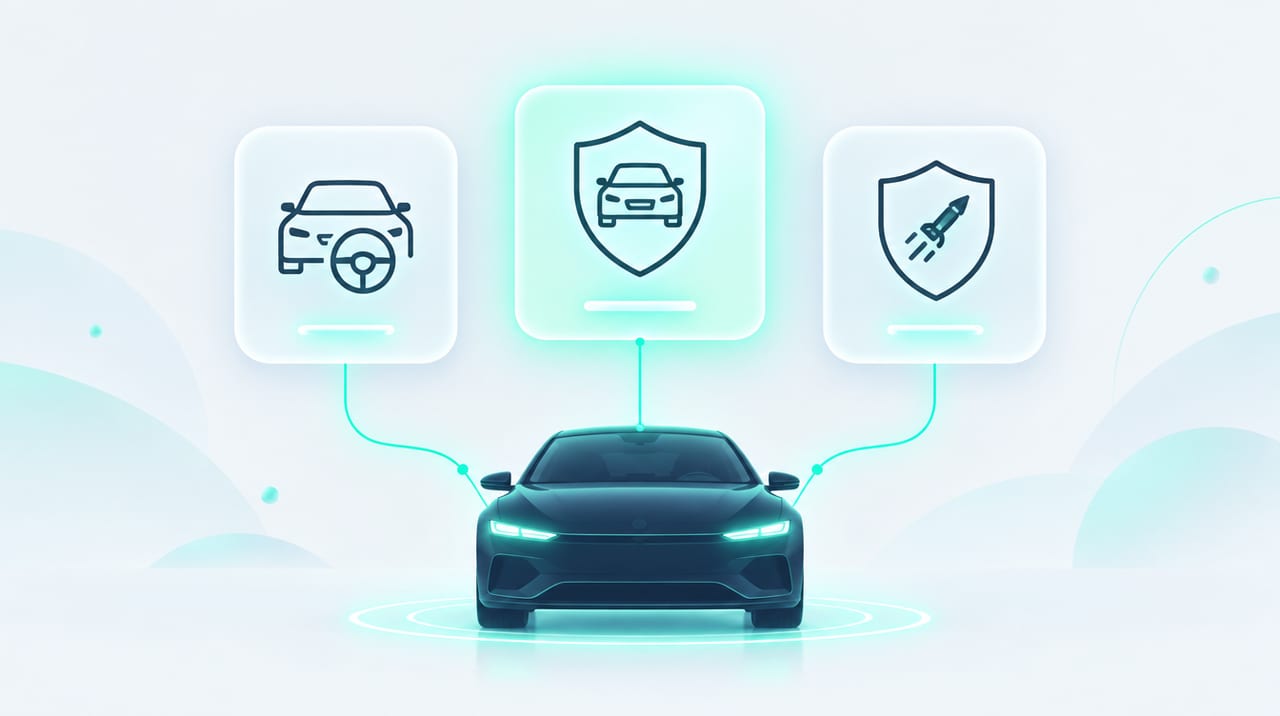
Під словом «страховка» водії часто мають на увазі різні продукти. Проте кожен із них розв’язує окреме завдання:
- автоцивілка відшкодовує шкоду, яку водій застрахованого автомобіля заподіяв іншим особам у ДТП;
- КАСКО захищає сам застрахований автомобіль від визначених договором подій — наприклад, ДТП, викрадення, пожежі, стихійного лиха чи протиправних дій третіх осіб;
- страхування воєнних ризиків передбачає захист від конкретно перелічених наслідків війни на умовах спеціальної програми.
Отже, страховка під час війни не припиняє діяти автоматично. Вирішальними є обставини події, перелік страхових ризиків, винятки, територія та строк дії договору.
Чи працює автоцивілка у воєнний час
Так. ОСЦПВ залишається обов’язковим для транспортних засобів, які беруть участь у дорожньому русі. Докладніше про це йдеться у матеріалі, чому поліс залишається обов’язковим у воєнний час.
Якщо водій спричинив звичайну дорожньо-транспортну пригоду, страховик розглядає заяву та здійснює відшкодування потерпілій стороні в установленому порядку. Саме введення воєнного стану не є підставою для відмови.
Водночас автоцивілка:
- не оплачує ремонт автомобіля винуватця ДТП;
- не компенсує пошкодження авто ракетою, дроном, уламками або вибуховою хвилею;
- не є захистом від викрадення, пожежі без зв’язку з ДТП чи стихійного лиха;
- не замінює КАСКО або спеціальне страхування воєнних ризиків.
Детальний перелік випадків і принцип виплати пояснено у статті, що покриває автоцивілка.
Чи діє звичайне КАСКО під час війни
КАСКО може продовжувати діяти, але тільки відповідно до умов договору. Наприклад, якщо авто потрапило у ДТП, було пошкоджене градом або викрадене, подія може бути страховою навіть під час воєнного стану. Страховик перевірятиме не загальну ситуацію в країні, а причину збитку, місце події та виконання страхувальником умов договору.
Інша ситуація — пошкодження, безпосередньо пов’язане з війною. Звичайний договір КАСКО не слід автоматично вважати захистом від ракетних ударів, БпЛА, боєприпасів чи вибухової хвилі. Такі події мають бути прямо передбачені умовами обраної програми. Якщо їх немає в переліку покритих ризиків або вони зазначені серед винятків, виплати не буде.
Перед оформленням варто перевірити:
- Які саме події визнаються страховими.
- Чи є воєнні дії та їхні наслідки винятком.
- На якій території діє захист.
- Чи встановлено ліміти виплати, франшизу або обмеження щодо місця зберігання авто.
- Які документи та докази потрібні після події.
Орієнтуватися лише на назву продукту або фразу менеджера недостатньо. Пріоритет мають письмові умови договору.
Яке страхування потрібне від наслідків обстрілу
Якщо мета — отримати компенсацію саме за пошкодження автомобіля внаслідок ракетної чи дронової атаки, потрібна програма, у якій відповідні воєнні ризики зазначені прямо. На FinBest можна ознайомитися з умовами страхування авто від воєнних ризиків та перевірити, для яких транспортних засобів і подій доступний захист.
Залежно від програми покриття може стосуватися падіння ракет або БпЛА, їхніх уламків, дії вибухової хвилі чи інших визначених договором подій. Не варто переносити цей перелік з однієї пропозиції на іншу: ліміти, територіальні обмеження, франшиза та винятки можуть відрізнятися.
Чи потрібна страховка на авто у воєнний час
Так, але потрібно правильно визначити, від чого саме має захищати кожен договір. Чи потрібна страховка на авто у воєнний час для законної участі в дорожньому русі? Так — автоцивілка залишається обов’язковою. Чи захистить вона власний автомобіль? Ні, для цього потрібне інше покриття.
Оптимальний набір залежить від потреб власника: ОСЦПВ забезпечує обов’язковий захист відповідальності, КАСКО — захист автомобіля від передбачених договором повсякденних ризиків, а спеціальна програма — від визначених наслідків війни. Перед оплатою важливо читати не лише назву пропозиції, а весь перелік ризиків, винятків і порядок отримання виплати.