У чому різниця між звичайним КАСКО та покриттям воєнних ризиків
Ключова різниця каско і каско від воєнних ризиків полягає у складі ризиків, які приймаються на страхування.
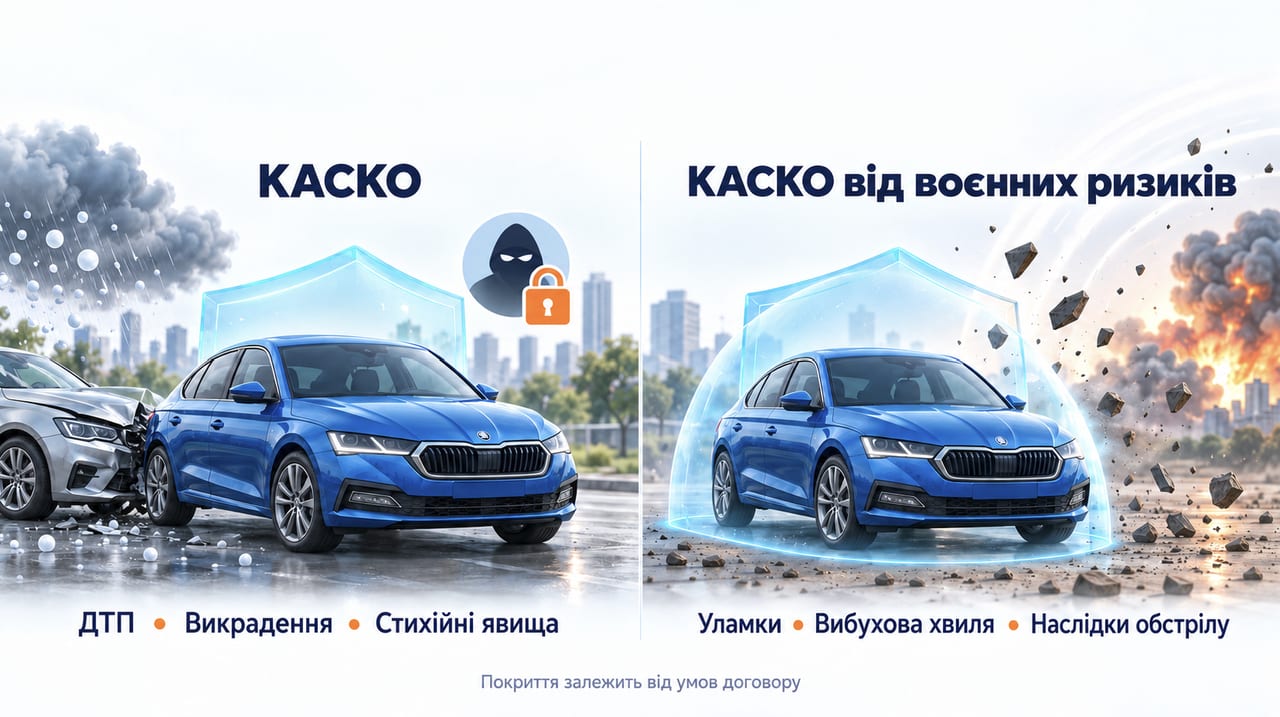
Звичайне КАСКО — це страхування автомобіля, умови якого визначаються конкретною програмою та договором. Залежно від умов можуть страхуватися пошкодження або знищення автомобіля внаслідок ДТП, протиправних дій третіх осіб, стихійних явищ, пожежі, падіння предметів та інших передбачених договором подій.
Воєнні ризики потребують окремого розгляду. Збитки, спричинені воєнними подіями, не варто автоматично вважати частиною стандартного страхового покриття. Для них можуть діяти окремі умови, ліміти, територіальні обмеження та винятки.
Саме тому КАСКО від воєнних ризиків варто розглядати як окремий формат страхового захисту, умови якого визначають, які саме збитки, пов’язані з воєнними подіями, можуть бути врегульовані страховиком.
Які можуть бути винятки страхових ризиків
І звичайне КАСКО, і окреме покриття воєнних ризиків мають винятки. Їх потрібно перевіряти саме за конкретним договором, оскільки набір обмежень залежить від умов страхування.
Для воєнного покриття особливо важливими можуть бути:
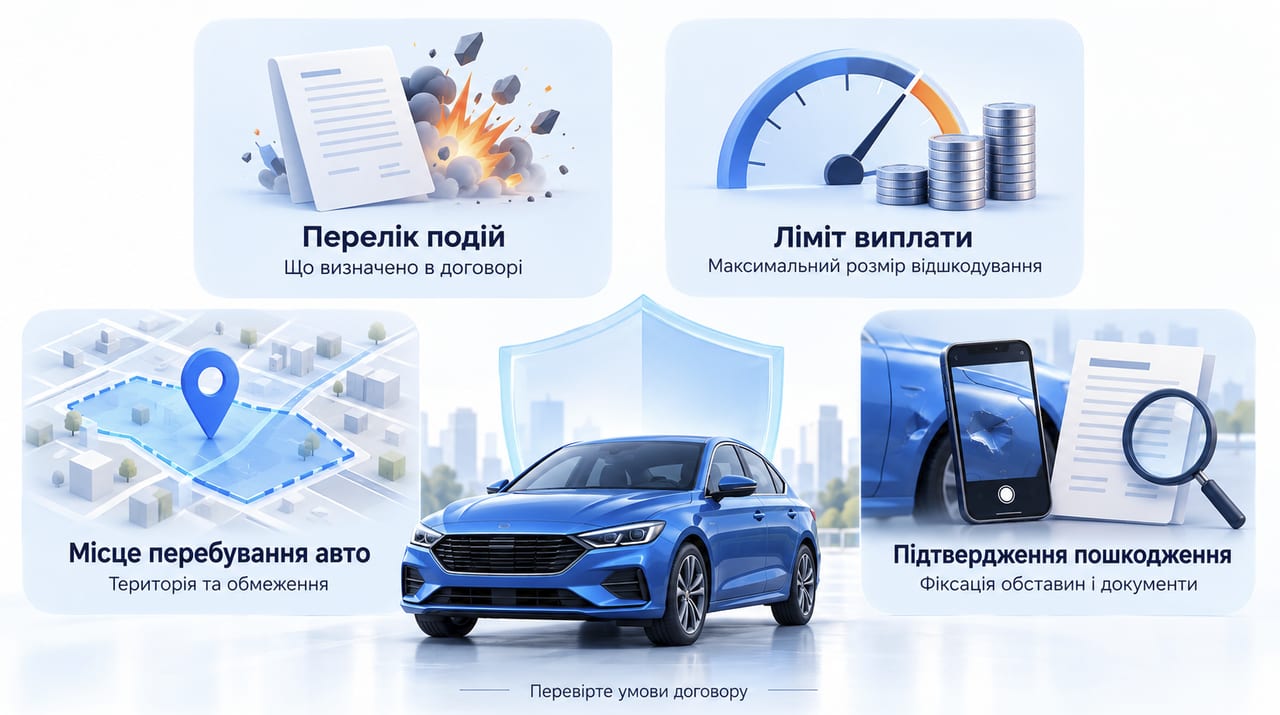
Тому одна лише наявність згадки про воєнні ризики не означає, що будь-які пошкодження автомобіля внаслідок воєнних подій автоматично підлягатимуть відшкодуванню.
Чим відрізняється врегулювання
Порядок дій після настання події визначається договором страхування. У будь-якому випадку власнику автомобіля потрібно своєчасно повідомити страховика та виконати передбачені договором вимоги щодо фіксації події.
Для пошкодження, яке пов’язане з воєнними подіями, значення може мати документальне підтвердження обставин. Страховик встановлює причину пошкодження, перевіряє відповідність події умовам договору та визначає розмір збитку.
Тому до ремонту автомобіля не варто приступати самостійно, якщо договором передбачено огляд транспортного засобу або погодження ремонту зі страховиком. Конкретний порядок залежить від умов договору та інструкцій страховика після повідомлення про подію.
Вартість договору має значення, але нижча ціна може бути пов’язана з меншим обсягом покриття, більшою франшизою або іншими обмеженнями. Тому під час вибору варто оцінювати не тільки тариф, а й умови страхування — саме про це докладніше йдеться у матеріалі чому дешевий поліс не завжди вигідний.
Звичайне КАСКО та покриття воєнних ризиків відрізняються насамперед складом страхових ризиків і умовами, за яких страховик приймає подію до врегулювання. Наявність договору КАСКО саме по собі не означає автоматичного покриття збитків від воєнних подій.
Якщо в договорі передбачені воєнні ризики у договорі каско, потрібно перевірити їх конкретний перелік, винятки, ліміти, франшизу та порядок підтвердження страхового випадку. Саме ці положення визначають фактичний обсяг захисту автомобіля.